Em resumo: o split payment, previsto na Lei Complementar 214/2025, separa o IBS e a CBS no momento do pagamento e repassa ao fornecedor só o valor líquido. Como o valor retido depende do cadastro fiscal da empresa, o escritório contábil deve auditar com cada cliente os dados cadastrais, os créditos apropriados, os meios de pagamento, a consistência das notas e o fluxo de caixa antes da implantação, que será gradual e ainda depende de ato da Receita Federal e do Comitê Gestor do IBS.
Contador(a): o Split Payment não é só mais uma sigla da Reforma Tributária. É o mecanismo que vai mudar, na prática, o momento em que o dinheiro entra no caixa do seu cliente.
O que é o Split Payment, em termos simples?
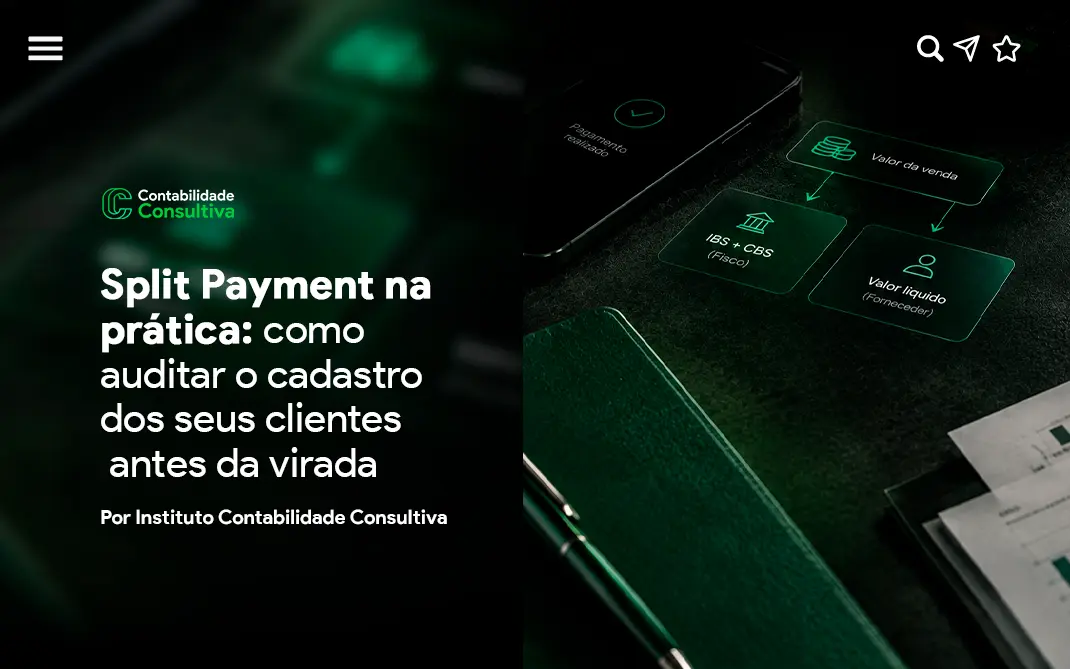
O Split Payment é o mecanismo previsto na Lei Complementar nº 214/2025 pelo qual o prestador de serviço de pagamento (o meio pelo qual a venda é liquidada, como Pix, boleto ou transferência) separa automaticamente o valor de IBS e CBS devido ao Fisco no momento da liquidação financeira, repassando ao fornecedor apenas o valor líquido.
Na prática, com o Split Payment o tributo já sai segregado antes mesmo de o dinheiro cair na conta da empresa, em vez de ser recolhido por ela depois.
Quando o Split Payment começa a valer?
A Lei Complementar 214/2025 prevê uma implantação gradual do Split Payment, mas não fixa a data de início: o cronograma depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS. Segundo o Comsefaz, a fase de testes começou em 15 de outubro de 2026, sem cobrança efetiva, e a Receita prevê disponibilizar o mecanismo ao longo de 2027, inicialmente de forma gradual e facultativa nas operações entre empresas.
Publicações de mercado indicam que Pix, boleto e transferências devem entrar antes dos cartões, o que faria muitas empresas conviverem, por um tempo, com dois modelos de recolhimento. Até a publicação do ato oficial, essa ordem deve ser tratada como expectativa, e não como regra.
Por que o cadastro do cliente é o ponto crítico do Split Payment?
O valor retido pelo Split Payment é calculado com base nas informações cadastrais e fiscais vinculadas à nota fiscal e ao cadastro da empresa. Se esses dados estiverem desatualizados, incompletos ou incoerentes, o sistema pode reter mais imposto do que o devido, ou menos, gerando problemas de fluxo de caixa e de conformidade para o cliente.
É exatamente aqui que o contador consultivo se torna indispensável: antecipar a auditoria cadastral antes que o cliente sinta o problema do Split Payment no caixa.
O que revisar no cadastro do cliente antes do Split Payment?
Um checklist de auditoria cadastral para o Split Payment deve cobrir, no mínimo:
- Dados cadastrais da empresa, como razão social, CNAE e regime tributário, todos atualizados na Receita Federal.
- Créditos tributários já apropriados, já que o modelo padrão de Split Payment considera esses créditos para calcular o valor líquido a reter.
- Meios de pagamento utilizados pela empresa, para saber quais operações devem entrar primeiro no mecanismo e quais ainda seguem o regime atual.
- Consistência entre nota fiscal emitida e cadastro do fornecedor, para evitar divergências que gerem retenção incorreta.
- Fluxo de caixa projetado, considerando que parte do valor da venda deixará de transitar pela conta da empresa, o que exige ajuste de capital de giro.
O que o Split Payment representa para o escritório contábil?
Auditar o cadastro fiscal de cada cliente antes do Split Payment não é apenas uma tarefa de compliance, é uma oportunidade concreta de gerar valor percebido. Poucos escritórios estão se antecipando a esse tema, o que coloca o contador que já domina o assunto em uma posição de destaque diante do empresário.
Perguntas frequentes sobre Split Payment
É o mecanismo previsto na Lei Complementar 214/2025 em que o meio de pagamento separa o IBS e a CBS no momento da liquidação financeira e repassa ao fornecedor só o valor líquido.
A implantação será gradual e depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS. Os testes começaram em 15 de outubro de 2026, sem cobrança, e a previsão é de adoção gradual e facultativa ao longo de 2027.
Porque o valor retido é calculado com base nos dados cadastrais e fiscais. Cadastro errado pode fazer o sistema reter mais ou menos imposto do que o devido.
A empresa passa a receber o valor líquido, sem o tributo. Isso reduz o dinheiro que transita pela conta e exige revisar o capital de giro.
Quero auditar o cadastro dos meus clientes antes da virada
O Instituto Contabilidade Consultiva preparou um checklist prático para revisar as informações fiscais, financeiras e cadastrais dos seus clientes antes da entrada em vigor do Split Payment.
Quero acessar o Checklist do Split Payment
Continue por aqui
O Split Payment é apenas uma das frentes que exigem planejamento antecipado com o cliente. Para aprofundar a conversa consultiva sobre a Reforma como um todo, leia também: Planejamento tributário na contabilidade: como a Reforma Tributária aumenta o valor do contador consultivo.